Un apporteur d'affaires vous amène des clients sans que vous ayez à prospecter, mais chaque affaire signée lui revient en commission. Ce guide détaille le cadre juridique réel de l'apport d'affaires en 2026, les statuts possibles, les taux de commission pratiqués secteur par secteur, et compare le coût complet de ce modèle à celui d'un réseau de recommandation réciproque, chiffres à l'appui.
L'essentiel en 30 secondes
- Aucun statut juridique spécifique n'encadre l'apporteur d'affaires en droit français : c'est un prestataire de services indépendant, régi par le droit commun des contrats.
- La commission se négocie librement, entre 2 % et 15 % du chiffre d'affaires apporté selon les secteurs. Aucun barème légal n'existe.
- Le risque principal est la requalification en agent commercial, alourdie depuis l'arrêt CJUE Trendsetteuse du 4 juin 2020 : elle ouvre droit à une indemnité de rupture évaluée en pratique à deux années de commissions.
- Le modèle a une limite structurelle : il coûte proportionnellement à votre réussite et ne crée aucune réciprocité. Un réseau de recommandation fonctionne à coût fixe et dans les deux sens.
Qu'est-ce qu'un apporteur d'affaires ?
Un apporteur d'affaires est une personne physique ou morale qui met en relation deux parties en vue de la conclusion d'un contrat commercial, en échange d'une commission. Contrairement à l'agent commercial, il n'a pas de mandat de négociation et n'est encadré par aucun statut juridique spécifique en droit français.
Son rôle s'arrête à la mise en relation. Il identifie un besoin chez un prospect, le signale à une entreprise capable d'y répondre, transmet le contact, et se retire. La négociation, le devis, la signature et l'exécution appartiennent à l'entreprise. C'est cette frontière — le fait de ne pas négocier et de ne pas représenter — qui définit juridiquement le métier, et c'est aussi elle qui provoque le plus de contentieux.
Définition juridique et cadre légal
Aucun texte du Code de commerce ne définit l'apporteur d'affaires. Le contrat d'apport d'affaires est un contrat innommé : il relève du droit commun des obligations et de la liberté contractuelle prévue par le Code civil. Les parties fixent elles-mêmes l'objet, la durée, le mode de calcul de la commission et les conditions de rupture.
Cette liberté a une contrepartie : en l'absence de texte protecteur, tout ce qui n'est pas écrit devient discutable. L'article 1359 du Code civil impose d'ailleurs un écrit pour prouver un acte juridique portant sur une somme supérieure à 1 500 €. Au-delà de ce seuil, un accord verbal reste valable, mais devient très difficile à faire reconnaître devant un tribunal.
Apporteur d'affaires, agent commercial, courtier : les différences
L'agent commercial, lui, dispose d'un statut légal. L'article L134-1 du Code de commerce le définit comme un mandataire indépendant chargé, de façon permanente, de négocier et éventuellement de conclure des contrats de vente ou d'achat au nom et pour le compte de son mandant. Le courtier occupe une position intermédiaire : il rapproche deux parties sans être mandaté par l'une d'elles et sans participer au contrat qu'il a permis de faire naître.
La distinction s'est resserrée. Dans l'arrêt Trendsetteuse du 4 juin 2020 (aff. C-828/18), la Cour de justice de l'Union européenne a jugé qu'un intermédiaire ne doit pas nécessairement disposer de la faculté de modifier les prix pour être qualifié d'agent commercial. La Cour de cassation s'est alignée le 2 décembre 2020 (Cass. com., n° 18-20.231), abandonnant sa position antérieure. Conséquence directe : un apporteur d'affaires qui discute régulièrement les conditions d'une offre avec le client final peut aujourd'hui être requalifié plus facilement qu'avant 2020.
| Apporteur d'affaires | Agent commercial | Courtier | Membre d'un réseau de recommandation | |
|---|---|---|---|---|
| Statut juridique | Aucun statut spécifique — contrat innommé | Statut légal (art. L134-1 et s. C. com.) | Acte de commerce, statut d'intermédiaire | Aucun — relation entre pairs |
| Mandat | Aucun mandat de représentation | Mandat permanent de négocier et conclure | Sans mandat des parties | Aucun mandat |
| Rémunération | Commission négociée librement | Commission encadrée par le statut | Courtage à la charge d'une ou des deux parties | Aucune commission |
| Réciprocité | Aucune — relation à sens unique | Aucune | Aucune | Systématique — échange entre les membres |
| Cadre légal | Droit commun des contrats | Protecteur pour l'agent | Droit commercial | Règlement intérieur du réseau |
| Coût pour l'entreprise | Variable, proportionnel au CA signé | Variable + indemnité de fin de contrat | Variable, par opération | Cotisation annuelle fixe |
| Risque principal | Requalification en agent commercial | Indemnité de rupture (art. L134-12) | Contestation du droit à courtage | Investissement en temps de présence |
Ces différences ne sont pas théoriques : elles déterminent qui paie quoi, et pendant combien de temps.
Que fait concrètement un apporteur d'affaires ?
Un apporteur d'affaires transforme son carnet d'adresses en flux commercial pour le compte d'une ou plusieurs entreprises. Il ne vend pas, il ne signe pas : il détecte un besoin, le qualifie, et organise la rencontre entre le prospect et l'entreprise qu'il représente commercialement sans la représenter juridiquement.
Ses 4 missions au quotidien
L'activité d'apport d'affaires se décompose en quatre missions distinctes :
- La veille et la détection. Repérer, dans son environnement professionnel, les entreprises ou particuliers dont le besoin correspond à l'offre de son partenaire.
- La qualification. Vérifier que le besoin est réel, le budget disponible et le décideur identifié — un contact non qualifié fait perdre du temps aux deux parties et ne déclenche généralement aucune commission.
- La mise en relation. Transmettre le contact, présenter l'entreprise et son offre, et organiser le premier rendez-vous. C'est le fait générateur de sa rémunération.
- Le suivi de l'affaire. Rester informé de l'avancement pour déclencher sa commission au bon moment et documenter son antériorité sur le dossier en cas de contestation.
La quatrième mission est celle que les apporteurs débutants négligent. C'est pourtant elle qui détermine s'ils seront payés.
Les secteurs où il est le plus présent
L'apport d'affaires se concentre là où le cycle de vente est long, le panier moyen élevé et l'accès au décideur difficile. L'immobilier professionnel, le BTP, le conseil aux entreprises, les services financiers, l'assurance et l'industrie de biens d'équipement concentrent l'essentiel des contrats d'apport en France.
Trois secteurs imposent en revanche un agrément qu'aucun contrat d'apport ne permet de contourner : l'immobilier (carte professionnelle T), l'assurance (immatriculation ORIAS) et l'intermédiation bancaire (statut IOBSP). Dans ces domaines, l'apporteur doit strictement se limiter à la mise en relation, sans jamais présenter ni comparer les offres, sous peine d'exercice illégal.
Quel statut juridique choisir ?
Aucun statut juridique n'est imposé à l'apporteur d'affaires, mais il doit obligatoirement en avoir un : facturer une commission sans être immatriculé constitue du travail dissimulé. Trois options existent — la micro-entreprise, la société, et le salariat avec clause d'apport.
Micro-entrepreneur, société, salarié : le tableau comparatif
| Critère | Micro-entrepreneur (BNC) | Société (EURL, SASU) | Salarié avec clause d'apport |
| Plafond de chiffre d'affaires | 83 600 € pour les revenus perçus en 2026 | Aucun plafond | Sans objet |
| Imposition | Abattement forfaitaire de 34 %, minimum 305 € | Résultat réel, IS ou IR sur option | Traitements et salaires |
| Cotisations sociales | 25,60 % du chiffre d'affaires depuis le 1er janvier 2026 (activité libérale non réglementée) | Sur la rémunération du dirigeant | Charges salariales et patronales |
| Formalisme comptable | Livre de recettes | Comptabilité complète, bilan annuel | Aucun |
| Adapté si | Apport d'affaires occasionnel ou complémentaire | Activité principale, volumes réguliers | Apport interne à l'entreprise |
Pour une activité d'apport occasionnelle, la micro-entreprise reste le choix par défaut : immatriculation en ligne, pas de capital, pas d'expert-comptable obligatoire. Le passage en société devient pertinent lorsque les commissions annuelles approchent le plafond ou lorsque des frais professionnels significatifs doivent être déduits, ce que l'abattement forfaitaire de 34 % ne permet pas.
Fiscalité, TVA et cotisations sociales
Les commissions d'apport d'affaires relèvent des bénéfices non commerciaux (BNC) lorsque l'apporteur agit comme prestataire indépendant. En micro-BNC, l'administration applique un abattement forfaitaire de 34 % sur les recettes déclarées, avec un minimum de 305 €.
Côté TVA, la franchise en base dispense de facturer et de déclarer la taxe tant que le chiffre d'affaires reste sous 37 500 € pour les prestations de services, avec un seuil majoré de 41 250 € (seuils applicables au 1er janvier 2026). Au-delà du seuil majoré, la TVA devient exigible immédiatement, dès le premier euro de dépassement. La facture de commission doit alors mentionner la TVA au taux normal de 20 %.
Une précision qui coûte cher à ceux qui l'ignorent : le seuil de TVA (37 500 €) est très inférieur au plafond du régime micro (83 600 €). Un apporteur d'affaires peut donc devenir redevable de la TVA tout en restant micro-entrepreneur.
Comment est rémunéré un apporteur d'affaires ?
Un apporteur d'affaires est rémunéré par une commission calculée sur le chiffre d'affaires généré par l'affaire qu'il a apportée. Ce taux se négocie librement : aucun barème légal ni convention collective ne s'impose aux parties.
En pratique, trois paramètres déterminent le niveau de commission : la marge du secteur, la difficulté d'accès au décideur, et l'implication réelle de l'apporteur au-delà de la simple transmission d'un nom.
Les commissions d'usage par secteur
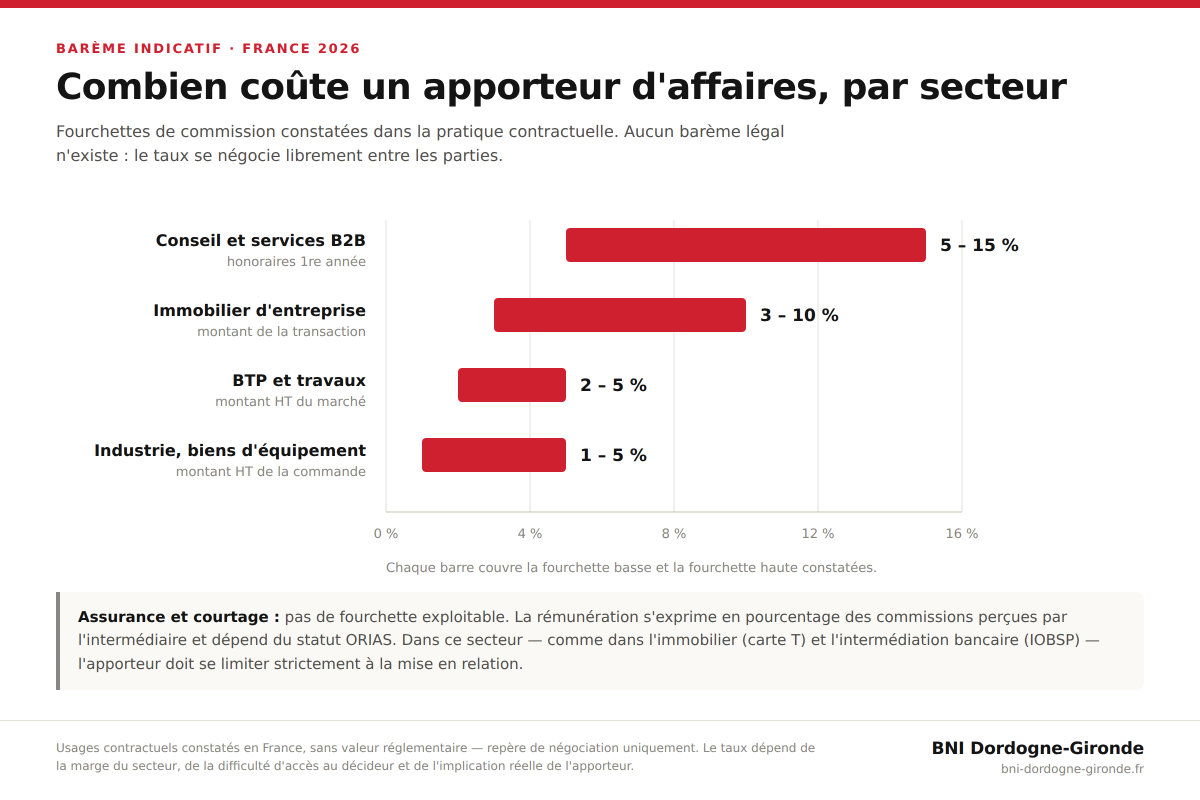
Les fourchettes ci-dessous correspondent aux usages contractuels constatés en France. Elles n'ont aucune valeur réglementaire et servent de repère de négociation.
| Secteur | Commission d'usage | Base de calcul habituelle |
|---|---|---|
| Immobilier et immobilier d'entreprise | 3 % à 10 % | Montant de la transaction ou honoraires d'agence |
| BTP et travaux | 2 % à 5 % | Montant HT du marché signé |
| Conseil et services B2B | 5 % à 15 % | Honoraires facturés la première année |
| Assurance et courtage | Variable, souvent en pourcentage des commissions perçues | Encadré par le statut ORIAS de l'intermédiaire |
| Industrie et biens d'équipement | 1 % à 5 % | Montant HT de la commande |
Les taux élevés du conseil s'expliquent par la marge du secteur ; les taux bas de l'industrie, par des montants unitaires nettement supérieurs. Une commission de 2 % sur un marché de 400 000 € reste plus rémunératrice qu'une commission de 12 % sur une mission de 15 000 €.
Commission fixe, pourcentage ou barème dégressif ?
Trois modes de calcul coexistent, et le choix engage l'entreprise sur toute la durée de la relation :
- Le forfait fixe par affaire apportée. Simple, prévisible, adapté aux offres standardisées à prix homogène. Il déconnecte totalement la rémunération de la valeur réelle de l'affaire.
- Le pourcentage du chiffre d'affaires. Le plus répandu. Il aligne l'intérêt de l'apporteur sur celui de l'entreprise, mais coûte d'autant plus cher que l'affaire est importante.
- Le barème dégressif. Le taux diminue par tranches à mesure que le montant de l'affaire augmente — par exemple 8 % jusqu'à 50 000 €, puis 4 % au-delà. Il plafonne le coût des grosses affaires tout en restant incitatif.
À ces trois modes s'ajoute une question souvent tranchée trop tard : la commission porte-t-elle sur la seule première commande, ou sur l'ensemble du chiffre d'affaires réalisé avec ce client, et pendant combien d'années ? Une clause imprécise sur ce point peut transformer une mise en relation ponctuelle en rente perpétuelle.
Le contrat d'apporteur d'affaires : les 7 clauses indispensables
Le contrat d'apporteur d'affaires n'est pas obligatoire en droit français, mais il devient indispensable dès que la commission dépasse 1 500 €, seuil au-delà duquel l'article 1359 du Code civil exige un écrit pour faire la preuve d'un acte juridique.
Un contrat d'apport d'affaires solide comporte 7 clauses indispensables :
- L'objet et le périmètre de l'apport : les prestations concernées, la zone géographique et, le cas échéant, les segments de clientèle exclus.
- La définition de l'affaire apportée et de l'antériorité : ce qui constitue une affaire (contact transmis ? rendez-vous obtenu ? contrat signé ?) et la procédure d'enregistrement du prospect qui établit qui l'a apporté en premier.
- Le montant et le mode de calcul de la commission : taux ou forfait, base de calcul HT, périmètre temporel (première commande ou chiffre d'affaires récurrent, et sur combien d'années).
- Le fait générateur et la date de paiement : signature du contrat, première facture ou encaissement effectif. Adosser le paiement à l'encaissement protège l'entreprise du risque d'impayé.
- La durée, l'exclusivité et la reconduction : durée déterminée ou indéterminée, exclusivité éventuelle sur un territoire, préavis de résiliation.
- L'absence de pouvoir de négociation et de représentation : la clause qui écarte la requalification en agent commercial en stipulant expressément que l'apporteur ne négocie pas, ne conclut pas et n'engage pas l'entreprise.
- La confidentialité et la non-sollicitation : protection des informations échangées et interdiction de contourner l'entreprise pour traiter directement avec le prospect apporté.
La clause n°6 mérite une attention particulière. Depuis l'alignement de la Cour de cassation sur la jurisprudence européenne en décembre 2020, les juges regardent la réalité de la relation avant l'intitulé du contrat. Écrire « apporteur d'affaires » en en-tête ne protège de rien si, dans les faits, l'intéressé discute les prix et les délais avec le client. La requalification ouvre alors droit à l'indemnité compensatrice de l'article L134-12 du Code de commerce, évaluée en pratique par les tribunaux à deux années de commissions brutes.
Apporteur d'affaires rémunéré ou réseau de recommandation : que choisir ?
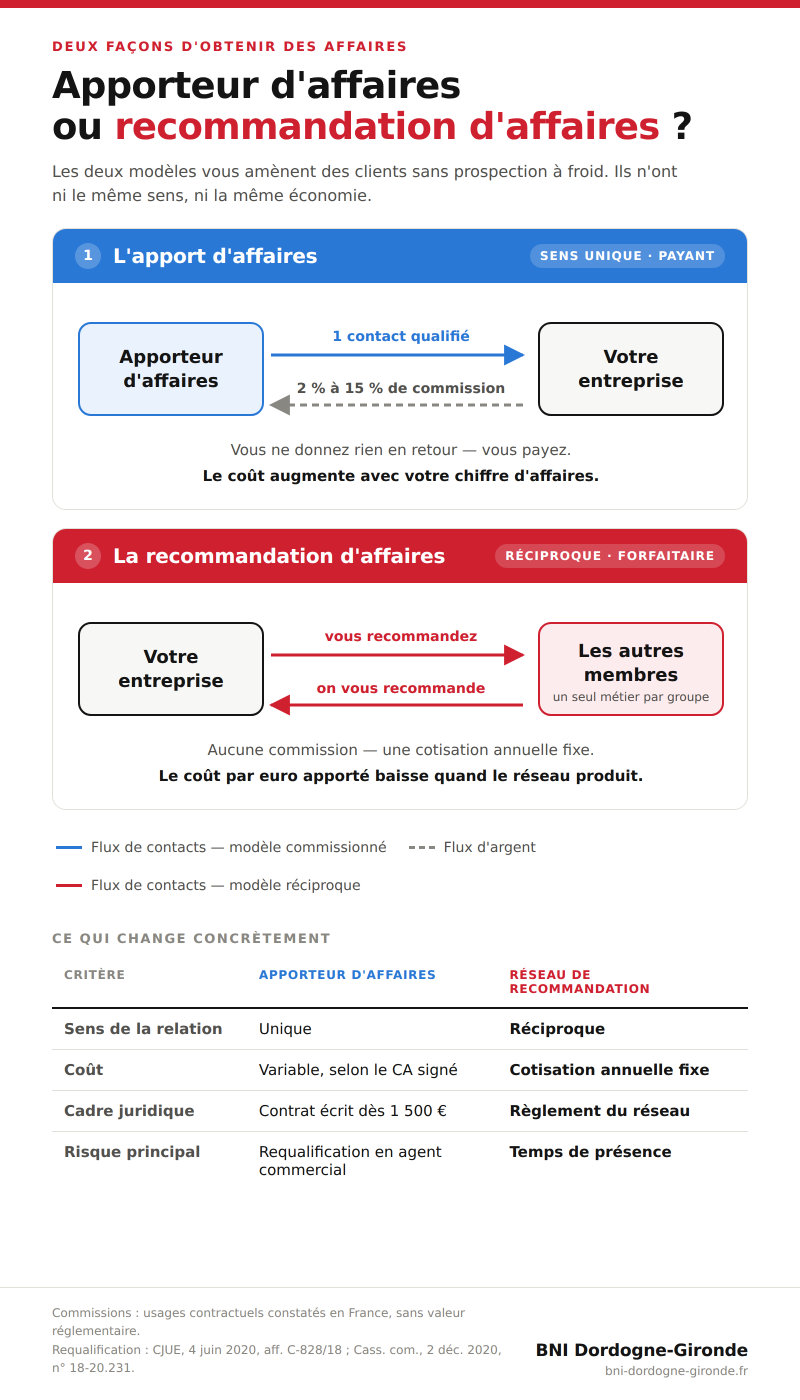
Les deux modèles répondent à la même question — comment obtenir des affaires sans prospecter à froid — mais avec deux économies opposées. L'apport d'affaires est une relation à sens unique et payante : vous recevez des contacts et vous payez à la réussite. La recommandation d'affaires structurée est une relation réciproque et forfaitaire : vous donnez des contacts, vous en recevez, et le coût ne dépend pas du volume signé.
La recommandation d'affaires désigne la mise en relation qualifiée entre deux professionnels au sein d'un réseau structuré, sans commission, fondée sur la réciprocité. C'est le principe de fonctionnement de BNI (Business Network International), réseau mondial de recommandation d'affaires fondé en 1985, qui réunissait plus de 330 000 entreprises membres dans 11 200 groupes et 76 pays, pour 16,8 millions de recommandations échangées et 25,2 milliards de dollars de chiffre d'affaires généré sur l'année écoulée (communiqué BNI, février 2025).
Le coût réel d'une affaire apportée : la comparaison chiffrée
Le coût d'un apporteur d'affaires ne se limite pas au taux de commission. Trois postes s'y ajoutent : le temps de gestion de la relation et des contestations d'antériorité, le risque d'impayé lorsque la commission est due à la signature et non à l'encaissement, et le coût d'opportunité d'une commission qui court sur plusieurs années.
Le calcul devient parlant avec des ordres de grandeur réels. Selon les chiffres publiés par BNI Dordogne-Gironde, le réseau régional compte 42 groupes et 1 060 membres, pour 56,6 millions d'euros de chiffre d'affaires généré sur 12 mois — soit environ 53 400 € de chiffre d'affaires apporté par membre et par an.
Rapporté à un modèle commissionné, ce même volume d'affaires représenterait, selon le secteur :
- 1 068 € de commissions à un taux de 2 % (industrie, négoce) ;
- 4 272 € à un taux de 8 % (conseil, services B2B) ;
- 5 340 € à un taux de 10 % (immobilier).
Et chaque année suivante, à volume constant, la facture se reproduit à l'identique. Le coût d'une cotisation annuelle à un réseau de recommandation, lui, ne bouge pas quand votre chiffre d'affaires double : le coût par euro apporté diminue mécaniquement à mesure que le réseau produit.
Ce que l'apport d'affaires fait mieux : il ne demande aucun temps de présence, ne suppose aucune contrepartie, et se déclenche sans engagement de votre part. Pour une entreprise dont le dirigeant ne peut pas libérer une heure trente par semaine, ou dont le cycle de vente repose sur quelques très grosses affaires annuelles, c'est le modèle le plus rationnel.
Ce que le réseau de recommandation fait mieux : il produit un flux régulier plutôt qu'un coup ponctuel, à coût connu d'avance, et il vous positionne aussi comme prescripteur — ce qui construit une réputation locale qu'aucune commission n'achète.
Le modèle réciproque : donner pour recevoir
Le principe « Qui Donne Reçoit » inverse la logique de la prospection : plutôt que de chercher des clients, vous cherchez des clients pour les autres, et les autres en font autant pour vous. Dans un groupe BNI, un seul professionnel par métier est admis. L'expert-comptable du groupe n'a aucun concurrent en face de lui, ce qui supprime la rétention d'information qui plombe la plupart des clubs ouverts.
Le fonctionnement repose sur trois mécanismes simples : une réunion hebdomadaire à horaire fixe, une présentation de 30 à 60 secondes par membre pour rappeler la recommandation recherchée, et un suivi chiffré des affaires effectivement conclues. C'est ce dernier point qui distingue la recommandation structurée du réseautage informel — les recommandations sont comptabilisées, et le chiffre d'affaires généré est déclaré.
En Dordogne et en Gironde, les groupes se réunissent à Bordeaux, Périgueux, Bergerac, Libourne, Arcachon et Sarlat, entre autres. Assister à une réunion en tant qu'invité n'engage à rien : seul le repas partagé — petit-déjeuner ou déjeuner selon le groupe — reste à votre charge. C'est le moyen le plus direct de vérifier si le modèle correspond à votre activité.
👉 Visitez un groupe près de chez vous — vous verrez comment se déroule une réunion de recommandation avant de décider quoi que ce soit.
FAQ — Vos questions sur l'apporteur d'affaires
Quelle commission verser à un apporteur d'affaires ?
La commission se négocie librement, sans barème légal. Les usages constatés vont de 2 % à 5 % dans le BTP et l'industrie, de 3 % à 10 % dans l'immobilier, et de 5 % à 15 % dans le conseil et les services B2B. Le taux dépend de la marge du secteur et de l'implication réelle de l'apporteur.
Un apporteur d'affaires peut-il être auto-entrepreneur ?
Oui. L'apport d'affaires est parfaitement compatible avec la micro-entreprise, dans la limite de 83 600 € de recettes pour les revenus perçus en 2026. Les commissions relèvent des BNC, avec un abattement forfaitaire de 34 % et des cotisations sociales de 25,60 % depuis le 1er janvier 2026 pour une activité libérale non réglementée.
Le contrat d'apporteur d'affaires est-il obligatoire ?
Non, aucun texte ne l'impose. Il devient toutefois indispensable au-delà de 1 500 €, seuil à partir duquel l'article 1359 du Code civil exige un écrit pour prouver un acte juridique. Sans contrat écrit, l'apporteur peine à prouver son droit à commission et l'entreprise s'expose à une requalification en contrat d'agent commercial.
Quelle différence entre apporteur d'affaires et agent commercial ?
L'apporteur d'affaires se limite à mettre deux parties en relation et n'a aucun mandat de représentation. L'agent commercial est un mandataire indépendant chargé, de façon permanente, de négocier et éventuellement de conclure des contrats au nom et pour le compte de son mandant (art. L134-1 du Code de commerce). L'agent commercial bénéficie d'un statut protecteur incluant une indemnité de fin de contrat, contrairement à l'apporteur d'affaires
Comment trouver un apporteur d'affaires pour son entreprise ?
Trois voies existent : activer son réseau professionnel direct, passer par des plateformes spécialisées de mise en relation, ou rejoindre un réseau de recommandation d'affaires. Cette troisième voie remplace la logique commissionnée par un échange réciproque entre professionnels non concurrents, à coût annuel fixe.
L'apport d'affaires est-il soumis à la TVA ?
Oui, la commission d'apport d'affaires est une prestation de services soumise à la TVA au taux normal de 20 %. L'apporteur en est toutefois dispensé tant qu'il bénéficie de la franchise en base, soit un chiffre d'affaires inférieur à 37 500 € (seuil majoré de 41 250 €) au 1er janvier 2026. Au-delà du seuil majoré, la TVA s'applique dès le premier euro de dépassement.
En résumé
L'apport d'affaires est un levier d'acquisition efficace et sans risque apparent : vous ne payez qu'en cas de succès. Son coût réel se mesure pourtant sur la durée, parce qu'il croît proportionnellement à votre chiffre d'affaires et ne construit aucun actif relationnel.
Les points à retenir avant de signer un contrat d'apporteur d'affaires :
- Fixez par écrit la définition de l'affaire apportée, la base de calcul de la commission et sa durée d'application.
- Adossez le paiement de la commission à l'encaissement client, pas à la signature.
- Stipulez explicitement l'absence de pouvoir de négociation, sous peine de requalification en agent commercial et d'indemnité de rupture.
- Vérifiez si votre secteur impose un agrément (carte T, ORIAS, IOBSP).
- Comparez ce coût variable au coût fixe d'un réseau de recommandation avant de vous engager sur plusieurs années.
En Dordogne et en Gironde, les groupes BNI appliquent la seconde logique : un seul professionnel par métier, des recommandations comptabilisées, et un coût annuel qui ne dépend pas du volume d'affaires généré.
👉 Visitez un groupe BNI près de chez vous — la visite est gratuite et sans engagement.
Sources et références
- Code de commerce, article L134-1 (définition de l'agent commercial) et article L134-12 (indemnité de fin de contrat) — Légifrance
- Code civil, article 1359 (preuve par écrit au-delà de 1 500 €) — Légifrance
- CJUE, 4 juin 2020, Trendsetteuse, aff. C-828/18 ; Cass. com., 2 décembre 2020, n° 18-20.231
- Régime fiscal de la micro-entreprise — service-public.gouv.fr, page vérifiée le 13 mai 2026
- Franchise en base de TVA — service-public.gouv.fr, page vérifiée le 1er janvier 2026
- Taux de cotisations sociales des micro-entrepreneurs au 1er janvier 2026 — Urssaf
- Chiffres mondiaux BNI — communiqué du 12 février 2025